Банкротство-2026: списание долгов под лупой добросовестности
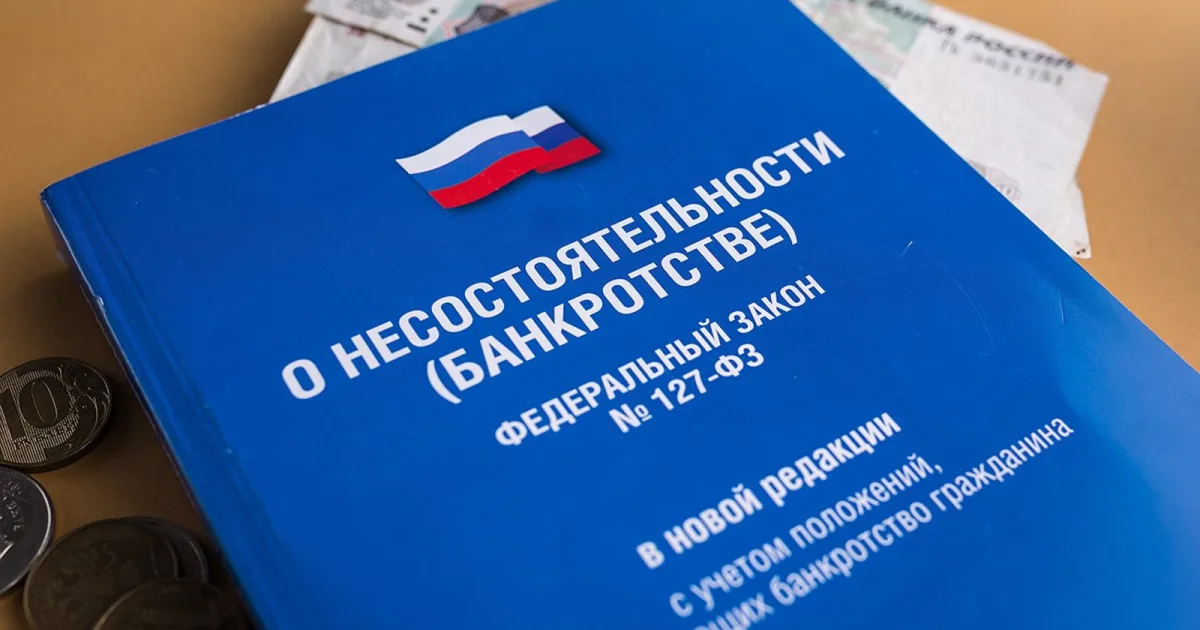
Российский институт потребительского банкротства вступил в новую фазу. Массовый спрос на «чистый старт» замедлился, а суды все пристальнее изучают не формальные признаки неплатежеспособности, а личность должника. В 2026 году право на списание долгов перестало быть автоматическим — оно превратилось в привилегию, которую нужно заслужить честностью.
Плато спроса и тревожный сигнал
Ещё год назад число банкротств граждан в России росло двузначными темпами. Весной 2025 года прирост по итогам второго квартала достигал 36,4% год к году. Теперь картина иная. За первое полугодие 2026 года суды признали банкротами 277,5 тыс. граждан — всего на 6,8% больше, чем годом ранее. Во втором квартале рост и вовсе составил менее одного процента .
Юристы и аналитики сходятся во мнении: рынок насытился. «Значительная часть накопленного спроса уже реализовалась», — констатирует адвокат Юлия Михальчук . Свой вклад вносит и ужесточение кредитной политики: банки и микрофинансовые организации стали осторожнее оценивать заёмщиков с высокой долговой нагрузкой, а значит, меньше граждан попадают в ситуацию, когда банкротство становится единственным выходом .
Но за внешним замедлением скрывается куда более серьёзный сдвиг. Количество отказов в освобождении от долгов за первое полугодие 2026 года выросло в 2,9 раза по сравнению с тем же периодом прошлого года . Доля отказов пока невелика — около 2,4% от всех дел, — однако тренд очевиден. Право на списание долгов перестало быть безусловным.
«Лупа добросовестности»: что изменилось
Ключевое изменение 2026 года сформулировано в свежих позициях Верховного Суда РФ. Суды всё чаще отказывают в списании долгов, если должник:
- скрыл задолженность при получении кредитов;
- вывел имущество незадолго до банкротства;
- уклонялся от сотрудничества с финансовым управляющим .
Это не просто перечень оснований для отказа. Это смена философии. Если раньше процедура банкротства воспринималась как технический механизм — «подал заявление, прошёл процедуру, получил списание», — то теперь суд оценивает предысторию долга. Как человек вёл себя при получении кредита? Раскрывал ли реальные доходы? Не переоформил ли квартиру на родственника за месяц до подачи заявления?
Статистика погашения долгов это подтверждает: кредиторы получают лишь 6–7% от общей суммы реестровых требований . При этом 96% дел инициируют сами должники, а в 94% случаев у них изначально нет имущества, на которое можно обратить взыскание . Иными словами, большинство банкротств — это не «выгодный способ уйти от долгов», а единственный путь для людей, у которых уже ничего нет. Но именно на этом фоне суды всё внимательнее отделяют тех, кто действительно не может платить, от тех, кто не хочет.
Два пути: суд и МФЦ
В 2026 году сохранилась двухуровневая система, позволяющая выбрать подходящий формат в зависимости от суммы долга и жизненной ситуации.
Судебная процедура: для долгов свыше миллиона
Если сумма обязательств превышает 1 млн рублей, путь один — арбитражный суд. Процедура предполагает назначение финансового управляющего, публикации в Едином федеральном реестре сведений о банкротстве и, как правило, реализацию имущества (за исключением защищённого законом). С 9 января 2026 года изменился порядок оплаты услуг управляющего: теперь средства необходимо внести в депозит суда до заседания по проверке обоснованности заявления . Это создаёт дополнительный финансовый барьер для тех, кто и так испытывает трудности.
Внесудебное банкротство через МФЦ: бесплатно и без суда
Для долгов от 25 тыс. до 1 млн рублей действует упрощённая процедура через многофункциональные центры. Она бесплатна, не требует финансового управляющего и длится ровно шесть месяцев .
За первое полугодие 2026 года через МФЦ прошли 34,3 тыс. граждан — на 9,1% больше, чем годом ранее . Это по-прежнему востребованный механизм, особенно для социально уязвимых категорий.
Кто может воспользоваться внесудебной процедурой в 2026 году:
- Сумма долга — от 25 000 до 1 000 000 рублей (включая проценты, но без учёта штрафов и пеней);
- Основание — оконченное исполнительное производство из-за отсутствия имущества (по п. 4 ч. 1 ст. 46 закона № 229-ФЗ), либо исполнительный документ старше 7 лет, по которому взыскание не производилось;
- Для отдельных категорий — пенсионеров, получателей детских пособий и участников СВО — срок сокращён до одного года, если доход состоит только из пенсии или пособия .
С 23 мая 2025 года право на внесудебное банкротство получили участники специальной военной операции . Для них достаточно подтвердить статус, наличие долга в указанном диапазоне и отсутствие имущества для взыскания. Процедура приостанавливается на время службы, а боевые выплаты защищены от взыскания .
Что не спишется: иллюзия «полного нуля»
Одно из самых опасных заблуждений — представление, что банкротство обнуляет все долги. Это не так. Закон чётко очерчивает перечень обязательств, которые сохраняются после завершения процедуры:
- Алименты;
- возмещение вреда жизни и здоровью, а также морального вреда;
- текущие платежи — налоги, коммунальные услуги, аренда, начисленные после подачи заявления о банкротстве;
- долги по субсидиарной ответственности;
- ущерб от преступления .
Особую ловушку представляют текущие платежи. Человек, проходящий процедуру, продолжает жить в квартире, пользоваться электричеством и водой, накапливать налоговые обязательства. Эти новые долги не исчезают вместе с «старыми». Они остаются и могут быть взысканы после завершения банкротства. Поэтому стратегия «раз подал заявление — можно ничего не платить» ведёт к новому витку долговой спирали.
Ограничения: цена свободы
Банкротство не проходит бесследно. Закон устанавливает чёткие временные рамки ограничений:
| Срок | Ограничение |
| 5 лет | Обязанность сообщать о банкротстве при получении кредитов и займов |
| 5 лет | Запрет самостоятельно инициировать повторное банкротство |
| 3 года | Запрет занимать должности в органах управления юридических лиц |
| 5 лет | Запрет на руководящие должности в страховых, МФО, НПФ |
| 10 лет | Запрет на руководящие должности в кредитных организациях |
| 5 лет | Для ИП — запрет на предпринимательскую деятельность |
Важное уточнение: банкротство не запрещает работать по трудовому договору, быть самозанятым или фрилансером. Ограничения касаются только управленческих позиций и повторного получения статуса ИП .
Философия 2026 года: честность как условие
Главный вывод из практики 2026 года формулируется просто: банкротство перестало быть формальностью. Это не техническая процедура, а правовой институт, в котором суд оценивает не только финансовое состояние, но и моральный облик должника.
Судьи всё чаще задают вопросы, которые ещё несколько лет назад казались излишними: почему человек взял кредит, зная о непосильной нагрузке? Куда делись деньги, если доход позволял обслуживать долг? Почему имущество было переоформлено именно перед подачей заявления?
Ответы на эти вопросы определяют, получит ли гражданин «чистый старт» или останется с долгами, которые, возможно, придётся выплачивать всю жизнь.
Для тех, кто оказался в сложной финансовой ситуации, это означает необходимость предельной прозрачности на всех этапах. Полное раскрытие информации, честное указание всех кредиторов, отказ от попыток «спрятать» активы — не просто требования закона, а условие выживания в новой системе.
Банкротство 2026 года — это не лазейка и не катастрофа. Это инструмент, который работает, но требует ответственности. И, возможно, именно в этом заключается его главная ценность: он защищает тех, кто действительно нуждается в защите, и отсекает тех, кто пытается использовать закон в обход справедливости.
Услуги по теме
Автор статьи

Комментарии (0)
Комментариев пока нет — будьте первым
Чтобы оставить комментарий, войдите
Смотрите так же
Юристы
Сергей Рябенко
г Москва
Сергей Лысенко
г Москва, Большой Кисловский пер, д 2 стр 1
Дмитрий Лебедев
г Москва

Георгий Сушков
г Москва
 4.8
Юридическая компания «Антидолг»
г Москва, Волгоградский пр-кт, д 32 к 8
Арбитражная практика «Резолют»
г Москва, ул Шаболовка, д 31 стр 5
Найдите квалифицированного юриста рядом с вами
Найти специалиста